
Marco ha quarantacinque anni e passa buona parte della settimana fuori casa. Parte il lunedì, segue i lavori, incontra clienti, controlla mezzi e cantieri. Se tutto va bene rientra il venerdì. Quando riesce a stare a casa una settimana intera, gli sembra quasi di aver recuperato qualcosa che negli ultimi anni si è perso per strada.
Quel pomeriggio, mentre siamo seduti nell’ufficio della sua azienda in Piemonte, il telefono continua a suonare.
A un certo punto si allontana per rispondere. Dalla stanza accanto arriva la sua voce, prima normale, poi più alta. Sta discutendo con qualcuno. Forse un fornitore, forse un cliente. Non cambia molto. Negli ultimi mesi una parte crescente delle sue giornate è diventata questo: lavorare e, contemporaneamente, spiegare a qualcuno perché un pagamento arriverà qualche giorno dopo.
Sua moglie Elena lo guarda uscire dalla stanza e dice una cosa che cambia il tono dell’incontro.
È preoccupata per lui, non per l’azienda, almeno non soltanto. Per Marco.
Lo vede stanco, nervoso. Dorme poco. Qualche volta parla come se volesse mollare tutto. Il giorno precedente ci aveva telefonato proprio per questo: stavano pensando di interrompere anche il percorso appena iniziato con noi.
Poche settimane prima avevano deciso di affrontare il problema. Ora, improvvisamente, stavano pensando di fermarsi.
È uno dei paradossi più frequenti di una crisi finanziaria d’impresa: proprio quando si comincia a cercare una via d’uscita, la fatica accumulata negli anni presenta il conto.
Un imprenditore che preferisce stare fuori dall’ufficio
Marco non nasce nell’edilizia. Il suo mondo sono i trasporti, i camion, le persone da incontrare e i problemi da risolvere sul posto. È uno di quegli imprenditori che sembrano stare meglio davanti a un cliente che davanti a un foglio Excel.
Ha un modo diretto di costruire le relazioni. Gli piacciono le persone che rispondono al telefono, i titolari che danno il numero personale, quelli con cui si può discutere senza attraversare tre segreterie.
Dice che ha bisogno di guardare una persona negli occhi. Per lui una stretta di mano conserva ancora un significato.
Il limite è quasi la conseguenza naturale del pregio. Marco sa trovare lavoro, mantiene relazioni, si muove continuamente, ma lascia volentieri ad altri ciò che accade nell’ufficio. Per molti anni ha funzionato perché accanto a lui c’era Elena.
Lei ha costruito la parte che a lui interessa meno.
Contabilità, pagamenti, crediti fiscali, rateizzazioni, contributi, rapporti con consulenti. Conosce le scadenze e ricorda la storia delle singole posizioni. Durante il nostro incontro passa da una cartella esattoriale a un credito IVA senza cercare un appunto.
Il problema è che, poco alla volta, è diventata indispensabile anche lei.
Ed essere indispensabili, in un’impresa familiare, qualche volta è il modo più veloce per esaurirsi.
Dodici squadre e il mercato che sembrava non finire
L’ingresso nell’edilizia era arrivato quasi naturalmente. L’azienda noleggiava macchine e attrezzature per lavori edili. I clienti avevano iniziato a conoscerli, poi erano arrivate le prime proposte per eseguire direttamente le lavorazioni.
In quegli anni il Superbonus aveva trasformato il mercato, il lavoro sembrava ovunque.
Marco ed Elena avevano fatto ciò che fanno molti imprenditori quando vedono una domanda crescente: avevano investito. La struttura era aumentata, erano arrivati nuovi operai e, nel momento di maggiore espansione, lavoravano con quasi dodici squadre.
Il fatturato aveva seguito quella crescita.
Il bilancio 2023 mostrava ricavi per circa 2,7 milioni di euro e un risultato economico importante. L’impresa appariva solida anche osservandola dall’esterno.
Dentro, però, stava nascendo un problema diverso. I lavori venivano eseguiti. I costi dovevano essere sostenuti subito. I crediti fiscali sarebbero dovuti diventare il ponte attraverso il quale recuperare quanto anticipato. Elena aveva costruito una pianificazione precisa: utilizzare progressivamente quei crediti per compensare il debito fiscale e riportare l’impresa in equilibrio.
Poi le regole cambiarono.
Quello che sulla carta rappresentava un patrimonio disponibile diventò molto più difficile da utilizzare.
La crisi finanziaria d’impresa che nasce mentre l’azienda lavora
È qui che la storia diventa meno intuitiva.
Un’azienda può avere clienti, mezzi, dipendenti e commesse e trovarsi comunque in una crisi finanziaria d’impresa.
L’azienda di Marco”, aveva continuato a produrre valore mentre la liquidità aziendale seguiva un percorso completamente diverso.
Secondo quanto Elena ci racconta durante l’incontro, nel cassetto fiscale restano centinaia di migliaia di euro tra crediti IVA e crediti collegati alle lavorazioni del 110%, distribuiti anche sulle annualità successive. Sono risorse che, nella pianificazione originaria, avrebbero dovuto contribuire a sistemare la posizione tributaria.
Intanto il debito verso la riscossione è cresciuto fino a raggiungere dimensioni prossime ai due milioni di euro.
Elena ha rateizzato ciò che poteva. Alcune rateizzazioni sono state rispettate, altre sono diventate insostenibili.
Nel frattempo l’azienda ha fatto una scelta razionale: ridurre l’esposizione verso il mercato del 110% e tornare maggiormente verso trasporti e movimento terra.
Il fatturato è sceso.
Non perché mancasse la capacità di lavorare, ma perché continuare come prima avrebbe significato aumentare ulteriormente il rischio.
Il vero problema era la liquidità, non il lavoro
A quel punto Marco si è trovato davanti a una realtà difficile da accettare.
Lui sapeva ancora fare il suo mestiere. Aveva camion, relazioni, clienti e nuovi contratti in arrivo. Durante l’incontro racconta di un imprenditore con diversi impianti di cemento che gli ha lasciato il proprio numero personale e gli ha detto di chiamarlo direttamente in caso di problemi.
È il tipo di rapporto nel quale Marco si riconosce.
Il mercato, quindi, non era sparito. Eppure arrivavano giorni in cui mancavano cinquemila euro per coprire un assegno.
Un leasing pagato in ritardo diventava una discussione. Un fornitore chiedeva il rispetto di un piano di rientro che la settimana precedente sembrava ancora possibile. Qualche cliente pagava lentamente e costringeva l’impresa a finanziare anche il proprio credito commerciale.
Marco aveva cominciato a guardare i camion in leasing e a dire: veniteveli a prendere. Era una forma di semplificazione disperata.
Togliere mezzi. Ridurre tutto. Forse chiudere. Fino alla frase più pesante: portare i libri in tribunale.
Elena, la colonna che non può permettersi di crollare
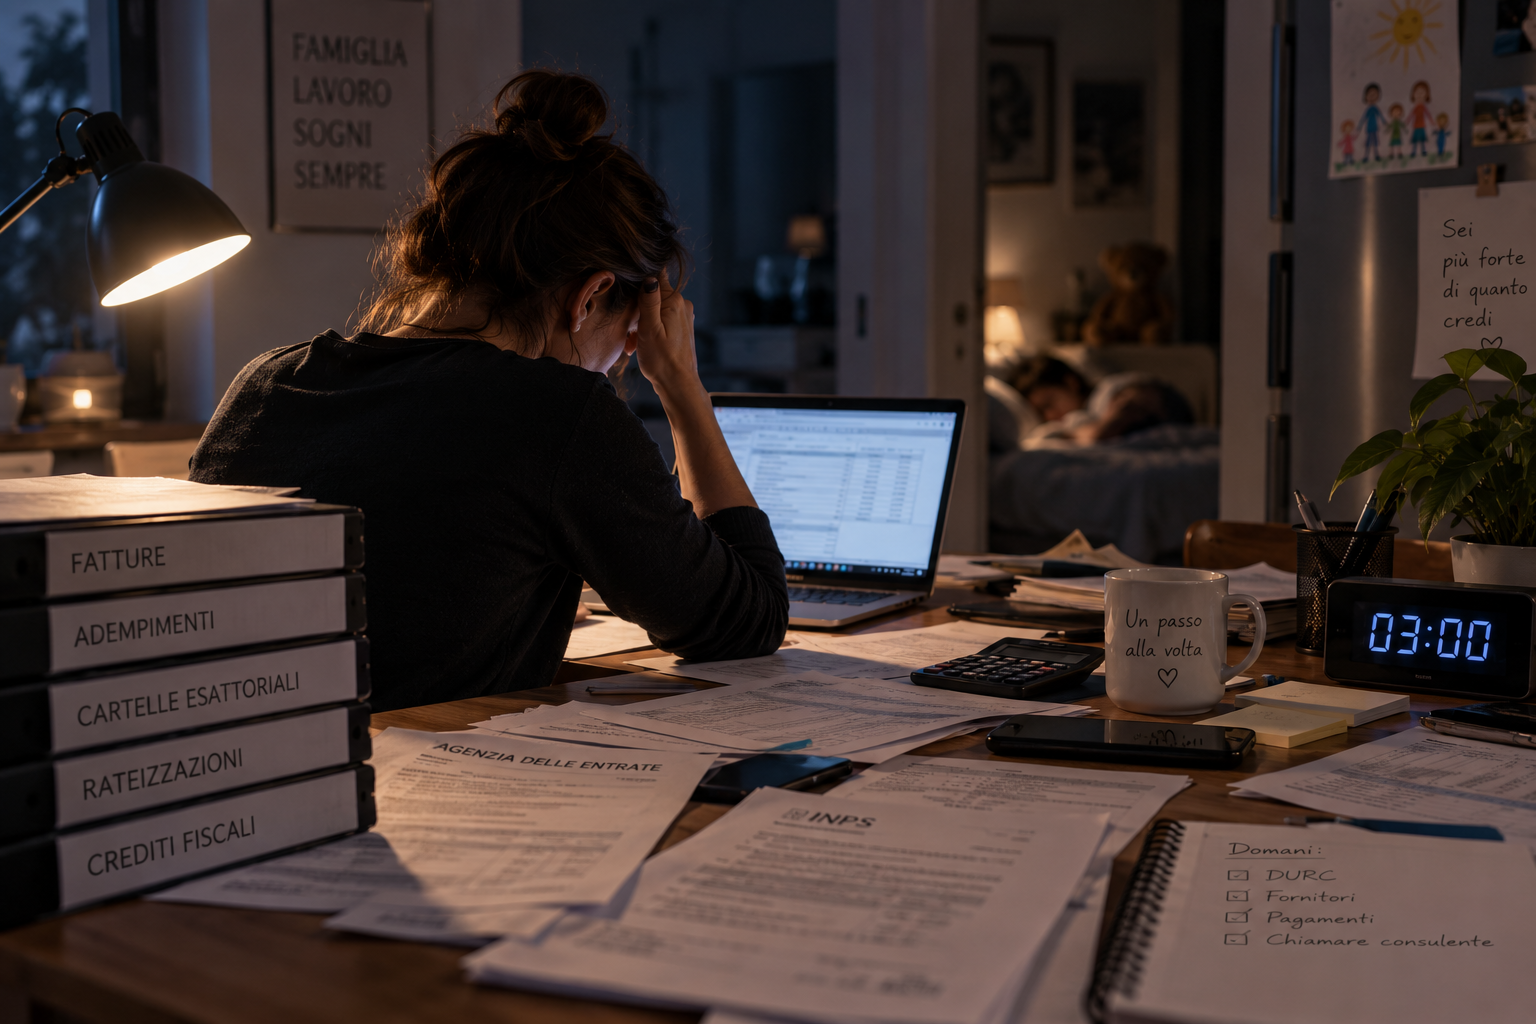
Elena racconta che la notte precedente si è addormentata alle tre. Alle sei era già sveglia.
Parla senza cercare compassione. Lo dice quasi come un dato amministrativo, insieme alle rate INPS e alla documentazione da recuperare.
Poi aggiunge che lei non può crollare. Ci sono Marco e tre figli. La maggiore ha diciassette anni, poi ce ne sono altri due, più piccoli. La prima sta iniziando a interessarsi all’economia e Elena immagina persino di farle trascorrere qualche ora in ufficio, magari occupandosi inizialmente di ordine, database e attività semplici.
È un dettaglio che dice molto.
Mentre pensa alla possibilità che l’azienda non regga, sta ancora progettando come trasmettere qualcosa alla figlia.
Anche Marco, sotto la rabbia e la stanchezza, continua a ragionare come uno che vuole restare. Vorrebbe soltanto smettere di vivere ogni giorno come un’emergenza.
Dice che il cuore dell’azienda è l’ufficio. Se l’ufficio non funziona, può lavorare anche di notte senza risolvere nulla.
È probabilmente il momento più importante dell’incontro.
Perché la domanda comincia a cambiare.
Da “come chiudo?” a “come continuiamo?”
Poco prima Marco ed Elena ci avevano chiesto se fosse possibile creare una holding, aprire una nuova società e affittare il ramo d’azienda.
Avevano sentito parlare di imprenditori che avevano seguito quella strada.
La tentazione è comprensibile: quando il peso del passato diventa enorme, viene spontaneo immaginare di spostare l’attività sana altrove e lasciare il debito nella vecchia società.
Ma un debito non scompare cambiando insegna.
Abbiamo spiegato loro che una holding può avere senso dentro un progetto societario vero, quando esistono dimensioni e obiettivi che la giustificano. Utilizzarla come scorciatoia avrebbe aggiunto costi e complessità senza affrontare la questione principale.
La società esistente aveva ancora molto che meritava di essere salvato. Patrimonio, fatturato, capacità produttiva, clienti e prospettive.
Il vero problema era il peso finanziario accumulato.
Quando Marco rientra nella stanza, dopo l’ennesima telefonata, la conversazione cambia direzione. Chiede come si procede.
Non sta più chiedendo come uscire dall’azienda. Sta chiedendo come farla uscire dalla crisi.
Dalla crisi finanziaria al risanamento dell’impresa
Gli strumenti previsti dal Codice della crisi servono anche a questo: distinguere un’attività senza prospettive da un’impresa che può tornare sostenibile se riesce a ristrutturare il peso che la trascina indietro.
Non significa cancellare magicamente i problemi ma costruire un piano credibile, dimostrare che l’attività può continuare, mettere ordine nei debiti e negoziare con i creditori all’interno di un percorso regolato.
Nel caso di Marco la crisi finanziaria d’impresa non può essere affrontata soltanto con una nuova rateizzazione. Il problema è più ampio e riguarda la ristrutturazione del debito aziendale, la protezione della continuità e il controllo della liquidità.
Servono protezione, ristrutturazione del debito, gestione dei fornitori, recupero dei crediti e controllo della liquidità. Parallelamente bisogna evitare che la stessa situazione si riproduca tra qualche anno.
Per questo il lavoro riguarda anche Elena.
Lei deve poter guardare pochi numeri con regolarità e capire in anticipo se qualcosa sta tornando fuori controllo. Non dovrebbe essere costretta a ricostruire da sola la situazione fiscale, inseguire commercialisti e trascorrere le notti a verificare ciò che altri avrebbero dovuto controllare.
Un rapporto difficile con chi avrebbe dovuto aiutarli
La diffidenza iniziale verso di noi diventa più comprensibile quando Marco ed Elena raccontano gli ultimi anni. Hanno cambiato diversi professionisti.
Un consulente, secondo la loro ricostruzione, avrebbe lasciato alcune attività incomplete mentre si preparava a cambiare lavoro. Un altro rapporto è degenerato intorno a un procedimento legato all’IVA. C’è poi un avvocato che, sempre secondo quanto riferito dai coniugi, non avrebbe presentato un’opposizione a un decreto ingiuntivo nei tempi previsti.
Non possiamo sapere chi abbia ragione senza leggere i fascicoli.
Per loro, però, quelle esperienze hanno prodotto una conseguenza precisa: ogni silenzio di un professionista ormai viene interpretato come il possibile inizio di un nuovo abbandono.
È uno dei motivi per cui abbiamo deciso di andare da loro.
Fino a quel giorno ci eravamo parlati, avevamo già iniziato ad acquisire documenti, ma non ci eravamo mai seduti allo stesso tavolo. Marco aveva bisogno esattamente di quello che dice di cercare nei propri clienti: vedere la persona.
Il giorno in cui decidono di restare
Verso la fine dell’incontro la stanchezza non è scomparsa. I debiti nemmeno.
Ci sono ancora rateizzazioni da verificare, fornitori da gestire, leasing da negoziare, crediti da recuperare e fascicoli legali da aprire. Eppure Elena comincia a parlare di un’altra cosa. Dice che, una volta sistemata questa situazione, vuole riprendere il percorso per ottenere la qualificazione SOA e partecipare alle gare d’appalto.
Due ore prima stavano pensando di lasciare tutto. Ora stanno discutendo di ciò che l’azienda potrebbe diventare tra due anni.
Non è ottimismo improvviso. La situazione rimane difficile e il percorso dovrà dimostrare, numeri alla mano, ciò che è realmente possibile ottenere.
È semplicemente tornata una prospettiva.
Marco, prima di salutarci, ribadisce ciò che per lui conta davvero. Vuole sapere cosa stiamo facendo. Vuole essere chiamato quando c’è una decisione importante. Se qualcosa non funziona, preferisce discuterne apertamente.
È il suo modo di accordare fiducia. Da quel momento il nostro lavoro non consiste soltanto nel predisporre documenti per una procedura.
Dobbiamo aiutare due imprenditori a riprendere il controllo della loro azienda.
Quando i debiti crescono ma l’azienda può ancora essere salvata
Ci sono aziende che entrano in difficoltà perché non hanno più mercato. Altre continuano a lavorare, ma il debito accumulato diventa così pesante da assorbire qualunque risultato futuro.
Riconoscere la differenza è essenziale.
Se la tua impresa produce, ha clienti e possiede ancora un futuro industriale, ma convive con debiti fiscali e difficoltà di liquidità, aspettare raramente migliora la situazione.
Il tempo, nelle crisi aziendali, modifica le alternative disponibili.
Una verifica fatta oggi può dire se esiste ancora uno spazio per risanare l’impresa, proteggere la continuità e costruire una struttura finanziaria più sostenibile.
È il lavoro che abbiamo iniziato con Marco ed Elena.
Non partendo dalla domanda “quanto debito avete?”, ma da quella che viene prima: che impresa può esistere quando questo peso sarà finalmente rimesso al suo posto?
